Что говорил Путин о банкротстве физических лиц
Банкротство физических лиц в России существует как законный механизм урегулирования ситуации, когда гражданин не может исполнять свои обязательства. Владимир Путин неоднократно обращал внимание на необходимость информировать граждан о возможностях этого института и сделать процедуру доступнее для людей, оказавшихся в сложной финансовой ситуации.
Важно:
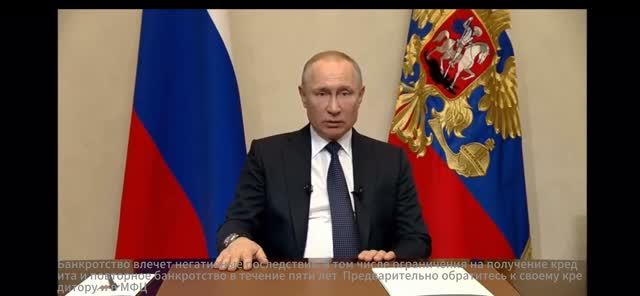
Видео содержит фрагменты публичных выступлений Владимира Путина. Материал статьи носит информационный характер и не связан с поддержкой или рекламированием каких-либо частных лиц или организаций со стороны Президента России.
Источник видеоматериалов: официальный интернет-портал Президента России, kremlin.ru. Фрагменты объединены в информационный материал о позиции государства по вопросам банкротства граждан.
Содержание статьи
читайте статью полностью или— нажмите на интересующий вопрос, чтобы сразу перейти к ответу —
— нажмите на интересующий вопрос, чтобы сразу перейти к ответу —
Что говорил Владимир Путин о банкротстве граждан
Важно:
Банкротство — это законная процедура, а не способ просто не платить
Здесь важно правильно понимать смысл высказываний.
Банкротство физического лица не означает, что человек по своему желанию может прекратить платить любой долг и автоматически получить его списание.
Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Для граждан законодательство предусматривает, в частности, судебное и внесудебное банкротство.
В зависимости от ситуации применяется соответствующий порядок, а возможность освобождения от обязательств определяется не рекламным обещанием и не решением консультанта, а предусмотренным законом механизмом.
Поэтому формулировка «Президент разрешил не платить кредиты» была бы юридически некорректной.
Гораздо точнее говорить о том, что государство сформировало предусмотренный законом механизм для граждан, которые объективно не способны исполнять свои долговые обязательства.
Банкротство физического лица не означает, что человек по своему желанию может прекратить платить любой долг и автоматически получить его списание.
Процедура регулируется Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Для граждан законодательство предусматривает, в частности, судебное и внесудебное банкротство.
В зависимости от ситуации применяется соответствующий порядок, а возможность освобождения от обязательств определяется не рекламным обещанием и не решением консультанта, а предусмотренным законом механизмом.
Поэтому формулировка «Президент разрешил не платить кредиты» была бы юридически некорректной.
Гораздо точнее говорить о том, что государство сформировало предусмотренный законом механизм для граждан, которые объективно не способны исполнять свои долговые обязательства.
Что изменилось во внесудебном банкротстве
Особое значение имеет внесудебная процедура через МФЦ.
В 2022 году Владимир Путин поддержал предложения по ее расширению. Среди них были увеличение максимального размера задолженности, снижение минимального порога и сокращение срока для повторного использования процедуры.
После принятия соответствующих изменений с ноября 2023 года внесудебное банкротство стало доступно более широкому кругу граждан.
На совещании 8 ноября 2023 года Максим Решетников сообщил, что диапазон задолженности для внесудебного банкротства был расширен от 25 тысяч до 1 миллиона рублей, а срок повторного прохождения процедуры сокращен с 10 до 5 лет. Также были предусмотрены специальные основания для отдельных категорий граждан, в том числе пенсионеров и семей с детьми при наличии установленных законом условий.
Однако эти сведения необходимо воспринимать с учетом последующей редакции законодательства: конкретные условия внесудебного банкротства определяются действующей редакцией Федерального закона № 127-ФЗ, а не высказыванием, сделанным несколько лет назад.
В 2022 году Владимир Путин поддержал предложения по ее расширению. Среди них были увеличение максимального размера задолженности, снижение минимального порога и сокращение срока для повторного использования процедуры.
После принятия соответствующих изменений с ноября 2023 года внесудебное банкротство стало доступно более широкому кругу граждан.
На совещании 8 ноября 2023 года Максим Решетников сообщил, что диапазон задолженности для внесудебного банкротства был расширен от 25 тысяч до 1 миллиона рублей, а срок повторного прохождения процедуры сокращен с 10 до 5 лет. Также были предусмотрены специальные основания для отдельных категорий граждан, в том числе пенсионеров и семей с детьми при наличии установленных законом условий.
Однако эти сведения необходимо воспринимать с учетом последующей редакции законодательства: конкретные условия внесудебного банкротства определяются действующей редакцией Федерального закона № 127-ФЗ, а не высказыванием, сделанным несколько лет назад.
Кто может пройти внесудебное банкротство через МФЦ
По действующим правилам общий размер соответствующих денежных обязательств гражданина для внесудебной процедуры должен находиться в установленном законом диапазоне — от 25 000 до 1 000 000 рублей. Однако одного размера долга недостаточно.
Закон предусматривает несколько оснований, при наличии которых гражданин может обратиться во внесудебном порядке. В частности, они связаны с определенными обстоятельствами исполнительного производства, пенсионными и социальными выплатами либо длительным периодом взыскания задолженности.
Поэтому перед подачей заявления необходимо проверить не только сумму долгов, но и конкретное основание для внесудебного банкротства.
Это один из главных моментов, который часто упускают люди, пытающиеся самостоятельно пройти процедуру.
Закон предусматривает несколько оснований, при наличии которых гражданин может обратиться во внесудебном порядке. В частности, они связаны с определенными обстоятельствами исполнительного производства, пенсионными и социальными выплатами либо длительным периодом взыскания задолженности.
Поэтому перед подачей заявления необходимо проверить не только сумму долгов, но и конкретное основание для внесудебного банкротства.
Это один из главных моментов, который часто упускают люди, пытающиеся самостоятельно пройти процедуру.
Подробно о категориях граждан и условиях самостоятельного прохождения процедуры внесудебного банкротства в отдельной статье 223.2. Заявление гражданина о признании его банкротом во внесудебном порядке
Как проходит внесудебное банкротство
Внесудебная процедура проводится через МФЦ.
Гражданин подает заявление и сведения о своих обязательствах. После проверки предусмотренных законом условий сведения о процедуре размещаются в Едином федеральном реестре сведений о банкротстве.
В опубликованном в 2023 году докладе Минэкономразвития описывалось, что после запуска процедуры у кредиторов появляется возможность проверить информацию и при наличии предусмотренных законом оснований обратиться в суд. При отсутствии таких обстоятельств внесудебная процедура продолжается установленный срок.
Это принципиально отличает внесудебное банкротство от простой договоренности с банком или МФО.
Гражданин подает заявление и сведения о своих обязательствах. После проверки предусмотренных законом условий сведения о процедуре размещаются в Едином федеральном реестре сведений о банкротстве.
В опубликованном в 2023 году докладе Минэкономразвития описывалось, что после запуска процедуры у кредиторов появляется возможность проверить информацию и при наличии предусмотренных законом оснований обратиться в суд. При отсутствии таких обстоятельств внесудебная процедура продолжается установленный срок.
Это принципиально отличает внесудебное банкротство от простой договоренности с банком или МФО.
Почему важно правильно указать всех кредиторов
При подготовке заявления на банкротство необходимо внимательно проверить имеющиеся обязательства.
Ошибки в сведениях о кредиторах могут привести к серьезным последствиям, поэтому перед подачей заявления желательно проверить кредитные договоры, судебные документы, исполнительные производства и иные сведения о задолженности.
Особенно внимательно следует относиться к долгам, которые возникли перед физическими лицами, МФО, банками, управляющими организациями, налоговыми органами и другими кредиторами.
Ошибки в сведениях о кредиторах могут привести к серьезным последствиям, поэтому перед подачей заявления желательно проверить кредитные договоры, судебные документы, исполнительные производства и иные сведения о задолженности.
Особенно внимательно следует относиться к долгам, которые возникли перед физическими лицами, МФО, банками, управляющими организациями, налоговыми органами и другими кредиторами.
Можно ли после банкротства получить кредит
Банкротство имеет последствия, о которых необходимо знать заранее.
Например, статья 213.30 Федерального закона № 127-ФЗ устанавливает, что в течение пяти лет с даты завершения соответствующей процедуры гражданин при принятии на себя обязательств по кредитным договорам или договорам займа должен указывать на факт своего банкротства. Закон также устанавливает и другие ограничения.
Поэтому рассказывать о банкротстве только как о способе избавиться от долгов неправильно. Гражданин должен понимать как преимущества процедуры, так и ее последствия.
Например, статья 213.30 Федерального закона № 127-ФЗ устанавливает, что в течение пяти лет с даты завершения соответствующей процедуры гражданин при принятии на себя обязательств по кредитным договорам или договорам займа должен указывать на факт своего банкротства. Закон также устанавливает и другие ограничения.
Поэтому рассказывать о банкротстве только как о способе избавиться от долгов неправильно. Гражданин должен понимать как преимущества процедуры, так и ее последствия.
Что на самом деле означают слова Путина о «долговой кабале»
В 2017 году Президент говорил о необходимости повышать правовую грамотность граждан и объяснять им, как работает банкротство физических лиц.
Контекст этих слов важен.
Речь шла не о поощрении безответственного отношения к кредитам, а о создании цивилизованного правового механизма для ситуации, когда человек оказался в чрезмерной долговой нагрузке.
Таким образом, главная идея заключается не в том, чтобы «не платить кредиты», а в том, чтобы человек, который объективно утратил возможность исполнять обязательства, мог использовать предусмотренный законом механизм.
Контекст этих слов важен.
Речь шла не о поощрении безответственного отношения к кредитам, а о создании цивилизованного правового механизма для ситуации, когда человек оказался в чрезмерной долговой нагрузке.
Таким образом, главная идея заключается не в том, чтобы «не платить кредиты», а в том, чтобы человек, который объективно утратил возможность исполнять обязательства, мог использовать предусмотренный законом механизм.
Банкротство физических лиц в 2026 году
Законодательство о банкротстве продолжает изменяться, поэтому информация, прозвучавшая в выступлениях несколько лет назад, не должна использоваться как единственная инструкция для подачи заявления.
Например, условия внесудебного банкротства, которые обсуждались на совещании в 2023 году, необходимо сопоставлять с действующей редакцией статьи 223.2 Закона № 127-ФЗ. В настоящее время диапазон задолженности для внесудебной процедуры составляет от 25 тысяч до 1 миллиона рублей, но право на процедуру зависит также от предусмотренного законом основания.
Именно поэтому перед обращением в МФЦ желательно сначала определить:
• какие именно у вас долги;
• какова их общая сумма;
• есть ли исполнительные производства;
• какое основание для внесудебного банкротства имеется именно у вас;
• какие последствия наступят после завершения процедуры.
Вывод
Высказывания Владимира Путина о банкротстве физических лиц показывают, что государство рассматривает этот институт как законный механизм решения проблем граждан, столкнувшихся с чрезмерной долговой нагрузкой.
Но банкротство — это не автоматическое списание любых долгов и не разрешение прекратить исполнять обязательства.
Это юридическая процедура с определенными условиями, последствиями и ограничениями.
Поэтому перед тем, как подавать заявление на банкротство через МФЦ или обращаться в суд, необходимо разобраться в конкретной финансовой ситуации и проверить, соответствует ли она требованиям действующего законодательства.
Важно
Материал носит информационный характер и не является гарантией признания гражданина банкротом или освобождения его от денежных обязательств. Возможность применения конкретной процедуры определяется с учетом обстоятельств гражданина и действующего законодательства Российской Федерации.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ. Статья 213.30. Последствия признания гражданина банкротом